
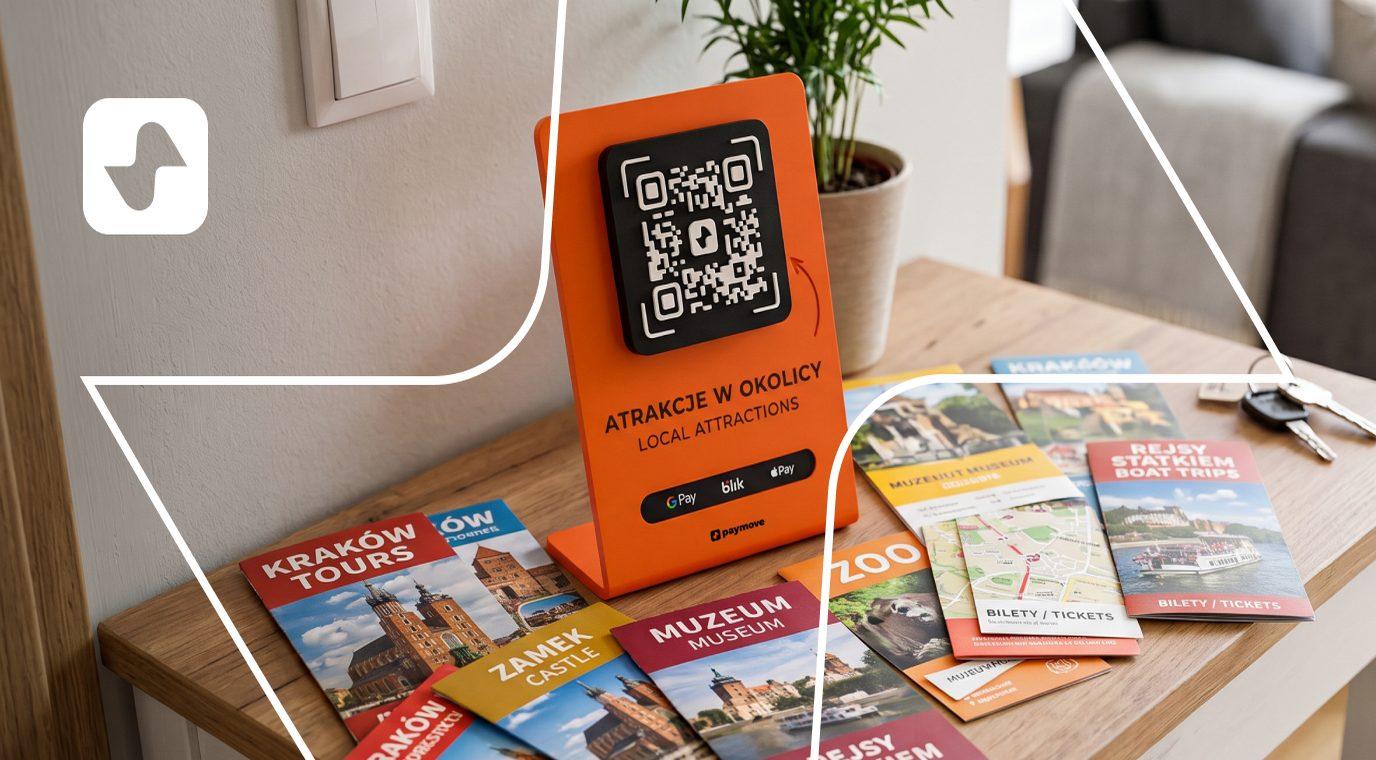
W korytarzu wynajętego apartamentu stoi plastikowy stojak z ulotkami. Rejs po Motławie, park linowy, muzeum z wystawą czasową, pizzeria z kuponem na drugą gratis. To w polskiej turystyce najstarszy kanał dystrybucji i jedyny, który po sezonie nie umie powiedzieć, czy cokolwiek sprzedał.
Obiekt, który wydrukował te ulotki, dowie się o ich działaniu w jednym przypadku: jeśli ktoś stanie w kolejce do kasy biletowej i zapyta o zniżkę z kuponu. Reszta jest niewidoczna. Gość przeczytał i nie pojechał, pojechał i nie wspomniał o ulotce, albo w ogóle jej nie zauważył, bo wieczorem wpisał „co robić w Gdańsku" w telefon.
Pytanie dla obiektu jest więc węższe niż „czy opłaca się współpracować z partnerami noclegowymi". Brzmi: w którym momencie gość może zapłacić i czy obiekt ten moment zobaczy.
Cztery tysiące trzysta obiektów, w których gość już jest
Ewidencja obiektów noclegowych prowadzona przez Gdańsk zawierała na koniec marca 2026 roku ponad 4,3 tys. obiektów i ponad 36 tys. miejsc noclegowych, czyli średnio 8,4 miejsca na obiekt. Taka średnia sama opisuje strukturę kanału: jego trzon to mieszkania i małe obiekty, w których nie ma recepcji ani nikogo, kto mógłby cokolwiek doradzić gościowi.
Druga liczba o tym samym mieście nie zgadza się z pierwszą. Polskie Stowarzyszenie Wynajmu Krótkoterminowego policzyło w Gdańsku ponad 6,5 tys. ofert najmu krótkoterminowego na platformach rezerwacyjnych za 2024 rok, przy ponad 10 tys. w Warszawie i około 8 tys. w Krakowie. Rozjazd z ewidencją miejską jest półtorakrotny i wynika z dwóch różnych definicji, bo jedno mieszkanie bywa wystawione jako kilka ofert, a część ofert nie trafia do ewidencji. Praktyczny wniosek z tej rozbieżności jest ważniejszy niż sama liczba: nikt nie zna dokładnej liczby punktów kontaktu z gościem w jednym mieście, a największa część tego kanału należy do tysięcy prywatnych właścicieli(-ek), których nikt nie koordynuje.
Popyt pod tym kanałem rośnie i ma w GUS własny pomiar. Za pośrednictwem platform rezerwacyjnych udzielono w Polsce w I kwartale 2025 roku 7,2 mln noclegów, o 11,2% więcej rok do roku, przy czym noclegi krajowe poszły w górę o 20,5%, a zagraniczne spadły o 3,8%. Rośnie więc dokładnie ta część ruchu, która nie kupuje atrakcji przez zagraniczne platformy wycieczkowe, bo przyjeżdża autem z Łodzi albo z Poznania i decyduje na miejscu.
Teraz punkt odniesienia, który ustawia skalę pieniędzy. Gdański Ogród Zoologiczny odwiedziło w 2024 roku 589 tys. osób (raport Polskiej Organizacji Turystycznej), a Muzeum Gdańska z oddziałami 0,62 mln. Gdańsk odwiedziło w 2025 roku blisko 3 mln turystów. Te dwie populacje nie pokrywają się wprost, bo do zoo chodzą też mieszkańcy(-nki), a część turystów(-ek) nie nocuje w mieście. Rząd wielkości pozostaje jednak czytelny: największa pojedyncza atrakcja miasta sprzedaje wejściówki jednej piątej ruchu, który do tego miasta przyjeżdża.
Sprzedaż biletów poza obiektem w jedynych dostępnych liczbach
Kanał partnerski ma w Gdańsku jeden produkt, który ktoś realnie mierzy i publikuje. Gdańska Organizacja Turystyczna podaje, że w 2024 roku sprzedano ponad 17 tys. pakietów Karty Turysty. Wobec blisko 3 mln turystów z 2025 roku to 0,59%, i trzeba od razu powiedzieć, że ten iloraz miesza dwa roczniki, bo nowszych danych o sprzedaży karty nikt nie opublikował.
Karta to płatny pakiet za 50–105 zł w wariancie podstawowym i premium, więc jej próg decyzyjny jest wyraźnie wyższy niż przy jednej wejściówce. Około 80% jej użytkowników(-czek) to goście z Polski, choć produkt projektowano pod ruch zagraniczny. I rzecz najważniejsza dla oceny kanału: sprzedaż karty rośnie od lat, w 2022 roku wyniosła 9 147 sztuk wobec 4 269 rok wcześniej, czyli wzrosła 2,1 raza. Zainteresowanie jest więc realne, tylko baza jest mała.
W sezonie 2026 tempo wyhamowało. W czerwcu i lipcu sprzedano 1,2 tys. kart, a Gdańska Organizacja Turystyczna opisała wynik jako zbliżony do poprzedniego roku. Dla porównania, w tym samym mieście i w nieco dłuższym okresie od czerwca do połowy sierpnia port lotniczy sprzedał 5 tys. usług Fast Track wobec 3 tys. rok wcześniej, czyli o 66,7% więcej. To produkt impulsowy, kupowany tam, gdzie od decyzji do skorzystania zostaje kilkanaście metrów w terminalu lotniczym.
Z zestawienia tych dwóch liczb wynika coś innego niż „kanał partnerski nie działa". Gość siedzi w Gdańsku coraz dłużej i zostawia w mieście coraz więcej: obłożenie hoteli w lipcu 2026 roku wyniosło 90%, średni pobyt wydłużył się do 3,5 nocy, a średnia cena pokoju doszła do 525 zł za noc. Wąskim gardłem zostaje odległość między momentem decyzji i momentem zapłaty, a stojak z ulotkami nie skraca jej ani o metr.
Ile zostaje z biletu, gdy sprzedaje go ktoś inny?
Obiekt, który chce sprzedawać poza swoim terenem, ma dziś dwie drogi i bardzo różne rachunki.
Pierwsza to platformy wycieczkowe. Branżowa analiza rynku z 2026 roku podaje 20% prowizji jako stawkę standardową Viatora, 25–30% w programie Accelerate i do 35% w kampaniach sezonowych, a dla GetYourGuide 30% jako stawkę domyślną i 25–28% przy negocjacji dużego wolumenu. Wypłata idzie miesięcznie: od realizacji usługi do pieniędzy na koncie mija zwykle 30–50 dni u pierwszej platformy i 30–45 dni u drugiej, a skrócenie do 15–25 dni kosztuje dodatkowe 2% prowizji.
Przy wejściówce za 50 zł oznacza to 10–15 zł oddane za sprzedaż i co najmniej miesiąc zwłoki w gotówce. W zamian obiekt dostaje jednak coś, czego kanał partnerski nie daje w ogóle: popyt z zewnątrz, czyli gościa, który jeszcze nie przyjechał.
Druga droga to własny kanał u partnera noclegowego. Tu obiekt sam ustala, ile oddaje za polecenie, i sam decyduje, czy oddaje w ogóle. Płaci natomiast za coś innego: za warstwę płatności, za rozliczenie z partnerem i za ustalenie, kto jest sprzedawcą. Te dwie drogi nie zastępują się więc wzajemnie. Pierwsza kupuje zasięg, druga wykorzystuje bliskość gościa, który już wybrał miasto.
Kto odpowiada za zwrot?
Zanim stojak zamieni się w punkt sprzedaży, trzeba rozstrzygnąć cztery rzeczy, których żadna ulotka nie wymaga.
Kto jest sprzedawcą wejściówki i wystawia dokument sprzedaży. Co się dzieje, gdy gość kupił na jutro, a jutro obiekt jest zamknięty z powodu pogody i do kogo idzie wtedy reklamacja. Jak partner dostaje swoją część i czy wystawia za nią fakturę co miesiąc, bo przy kilkunastu partnerach to osobny proces księgowy. I czy wejściówka jest limitowana na konkretną godzinę, bo wtedy kanał partnerski musi widzieć dostępność, a nie tylko cennik.
Publicznych odpowiedzi na te pytania nie ma, bo każdy obiekt rozstrzyga je własną umową. Warto je jednak postawić przed wdrożeniem, a nie po pierwszym zwrocie.
Jest też piąta rzecz, najmniej wygodna. Część sprzedaży przez partnera to goście, którzy przyszliby do kasy biletowej tak czy inaczej. Bez pomiaru przypisuje się cały wolumen nowemu kanałowi i przeszacowuje jego wynik. Dopóki obiekt nie wie, jaki udział tej sprzedaży jest nowy, nie wie, ile naprawdę wolno mu oddać partnerowi.
Czym to się da dzisiaj obsłużyć?
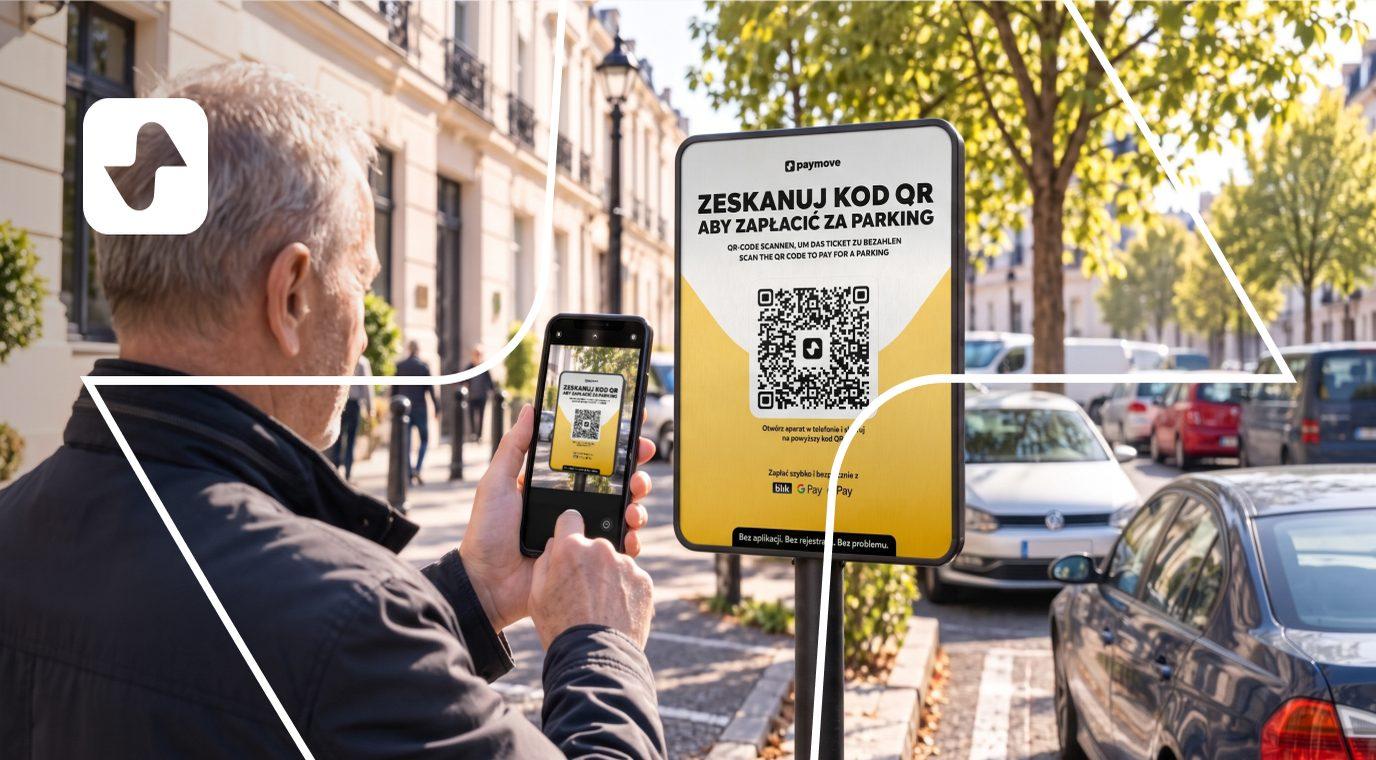
W linii Pay&Go możesz postawić kod QR w miejscu, w którym gość sięga po telefon. Cała praca wygląda tak: skan kamerą, wybór rodzaju wejściówki, płatność BLIK-iem, Google Pay albo Apple Pay, bez aplikacji i bez rejestracji, w czasie poniżej 20 sekund. W ten sposób działa ponad 200 punktów sprzedaży w Polsce, w tym Zoo Gdańsk, Muzeum POLIN, port lotniczy w Gdańsku z Fast Trackiem oraz Sun & Snow przy upsellu atrakcji.
Technicznie kanał partnerski nie wymaga niczego nowego. Dokumentacja paymove opisuje Payment Link: obiekt tworzy produkt raz, dla każdej płatności rejestruje subprodukt z własnym identyfikatorem, kwotą i opisem, w odpowiedzi dostaje link oraz kod QR, a po opłaceniu przychodzi webhook ze statusem i podpisem do weryfikacji. Oznacza to, że każdy partner może mieć swój kod, a obiekt widzi w panelu, w którym apartamencie zapłacono.
Pierwsze wdrożenie w kanale partnerskim warto zaprojektować wokół pomiaru: osobny kod dla każdego partnera, jeden sezon, a na koniec dwie liczby na partnera, czyli transakcje i udział gości, którzy wejściówki nie kupiliby inaczej. Dopóki tych dwóch liczb nie ma, prowizja dla partnera jest ustalana w ciemno: obiekt oddaje procent, nie wiedząc, czy kupuje nim nową sprzedaż, czy dopłaca do swojej własnej.