
W cenniku jednego z operatorów płatności działających w Polsce stoją obok siebie dwa pakiety. Pierwszy: 1,59% plus 39 groszy od transakcji, bez opłaty miesięcznej, za to 2 zł od każdej wypłaty na konto. Drugi: 0,99% od transakcji, 99 zł miesięcznie, wypłaty bez opłat. Kto patrzy tylko na procent, wybierze drugi – stawka niższa o ponad jedną trzecią.
Weźmy mały sklep: 40 zamówień w miesiącu, średnio po 80 zł, czyli 3 200 zł obrotu. W pakiecie z „gorszą" stawką rachunek wygląda tak: 50,88 zł prowizji procentowej, 15,60 zł opłat stałych i 8 zł za cztery wypłaty, razem 74 zł. W pakiecie z „lepszą": 31,68 zł prowizji plus 99 zł abonamentu, razem prawie 131 zł. Niższa prowizja kosztuje go o trzy czwarte więcej.
Ten sam operator, ten sam sklep, ta sama liczba zamówień. Różni się tylko pozycja cennika, na którą patrzymy.
Z czego składa się koszt bramki płatniczej?
Prowizja procentowa jest pozycją najgłośniejszą, bo to ją operatorzy stawiają w nagłówku oferty. Rachunek na koniec roku składa się jednak z co najmniej sześciu elementów:
- stawka procentowa od wartości transakcji;
- opłata stała od każdej transakcji, zwykle kilkadziesiąt groszy albo złotówka;
- abonament albo pakiet z opłatą miesięczną, czasem płatny z góry za cały rok;
- opłaty za zwrot i spór (chargeback);
- opłaty za wypłatę środków na konto firmowe;
- warunki zmiany i odejścia – okres zobowiązania, tryb zmiany cennika, koszt wypowiedzenia.
Jak to wygląda w praktyce, pokazują publiczne cenniki czterech operatorów obecnych na polskim rynku (stan na 22 września 2026 roku):
Prowizja (BLIK, karta). Oferta A: 1,29% + 0,30 zł Oferta B: 1,19% + 0,34 zł albo pakiet: 29,99 zł/mies., 0% do 5 500 zł obrotu, 1,1% powyżej Oferta C: 1,59% + 0,39 zł albo pakiet: 99 zł/mies. + 0,99% Oferta D: 1,5% + 1 zł (karta), 1,6% + 1 zł (BLIK)
Aktywacja. Oferta A: 59 zł, zwracane po 10 transakcjach w 2 miesiące Oferta B: od 49 zł Oferta C: nie podano w cenniku Oferta D: 0 zł
Wypłaty. Oferta A: 4 w miesiącu bez opłat, każda kolejna 0,99 zł Oferta B: 0 zł Oferta C: 2 zł za wypłatę w pakiecie bez abonamentu Oferta D: standardowe 0 zł
Spór (chargeback). Oferta A: nie podano w cenniku Oferta B: nie podano w cenniku Oferta C: nie podano w cenniku Oferta D: 90 zł
Już sama tabela pokazuje problem: żadne dwie oferty nie mają tej samej struktury. Kto porównuje „1,19% kontra 1,29%", zestawia dwie liczby wyjęte z dwóch różnych konstrukcji cenowych.
Opłata stała: 30 groszy czy złotówka? Zależy od koszyka
Opłata stała wygląda na drobiazg, dopóki nie przeliczy się jej na procent. Punktem odniesienia niech będzie przeciętna płatność BLIK-iem w internecie: w pierwszym półroczu 2026 roku przez system przeszło 766,7 mln transakcji e-commerce o wartości 124,5 mld zł, czyli średnio około 162 zł na płatność.
Przy takim koszyku 30 groszy to 0,18 punktu procentowego doliczone do stawki, a złotówka – 0,62 punktu. Da się to przeżyć.
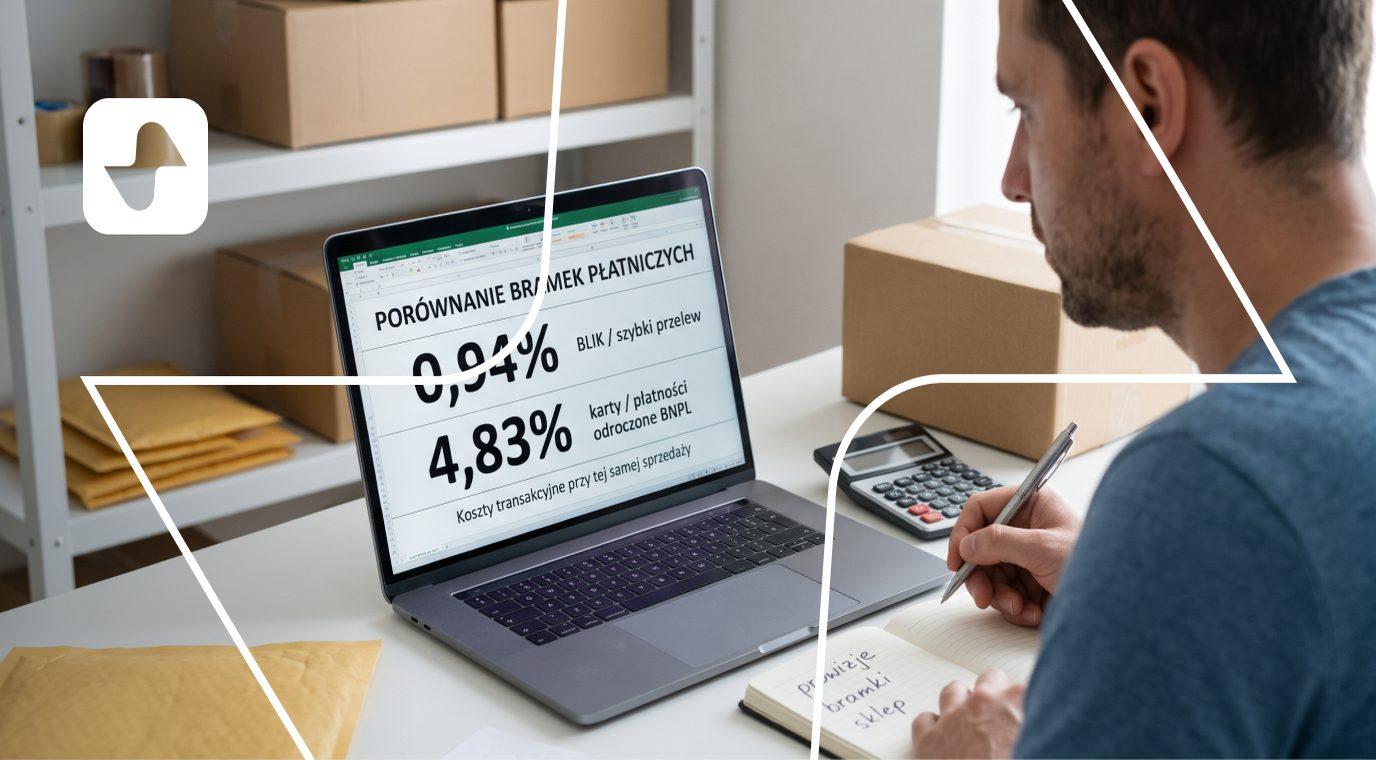
Ale sprzedawca(-czyni) e-booków, szablonów www, biletów na webinar albo drobnego rękodzieła nie ma koszyka za 162 zł. Przy zamówieniu za 30 zł ta sama złotówka to już 3,33 punktu procentowego – więcej niż cała stawka procentowa, przy której stoi. W ofercie D twórca z 200 zamówieniami po 30 zł (6 000 zł obrotu) płaci 290 zł miesięcznie, czyli efektywnie 4,83% obrotu, choć w nagłówku widział 1,5%.
Wniosek jest prosty: im mniejszy koszyk, tym mniej znaczy procent z każdej transakcji, a tym więcej znaczy opłata stała. Dla sklepu z tanimi produktami pierwszą liczbą do sprawdzenia jest więc kwota w złotówkach doliczana do każdej płatności, a procent schodzi na drugi plan.
Abonament odwraca ranking
Abonament działa odwrotnie: to koszt stały rozkładany na wszystkie transakcje miesiąca. Przy małym obrocie waży dużo, przy dużym – prawie znika. Dlatego ranking tych samych czterech operatorów zmienia się zależnie od profilu sklepu.
40 zamówień × 80 zł (3 200 zł). Najtaniej: B, pakiet: 30 zł (0,94%) Najdrożej: C, pakiet: 131 zł (4,08%) Rozrzut efektywnej stawki: 0,94–4,08%
300 zamówień × 160 zł (48 000 zł). Najtaniej: B, pakiet: 497 zł (1,04%) Najdrożej: D, karta: 1 020 zł (2,12%) Rozrzut efektywnej stawki: 1,04–2,12%
1 000 zamówień × 160 zł (160 000 zł). Najtaniej: C, pakiet: 1 683 zł (1,05%) Najdrożej: D, karta: 3 400 zł (2,12%) Rozrzut efektywnej stawki: 1,05–2,12%
Założenia: wszystkie płatności jedną metodą w stawce standardowej (w ofercie D – karta; przy BLIK-u D wychodzi jeszcze o ok. 5% drożej), wypłata raz w tygodniu, bez zwrotów i sporów, bez opłaty aktywacyjnej. W ofercie B przyjęto odczytanie cennika, w którym opłata pakietowa i prowizja powyżej progu sumują się. W profilu 1 000 zamówień pakiet C wygrywa z pakietem B o 46 zł, więc przy innym odczytaniu cennika B kolejność może się odwrócić.
Pakiet z abonamentem 99 zł, który w małym sklepie był najdroższy w zestawieniu, w dużym wygrywa. Przy koszyku 160 zł opłaca się od około 67 transakcji miesięcznie; przy koszyku 30 zł – dopiero od około 160. Operator sam zresztą argumentował zmianę cennika tym, że przy trzech transakcjach dziennie po 150 zł pakiet z opłatą miesięczną wychodzi korzystniej. Przeliczenie to potwierdza, o ile sklep sprzedaje codziennie, czyli ok. 90 transakcji w miesiącu. Przy sprzedaży tylko w dni robocze (ok. 66 transakcji) rachunek już się odwraca.
Druga rzecz widoczna w tabeli: różnica między najtańszą a najdroższą ofertą w średnim sklepie wynosi około 520 zł miesięcznie, czyli ponad 6 000 zł rocznie. Dla sklepu z obrotem 48 000 zł miesięcznie to ponad jedna ósma miesięcznej sprzedaży – tyle wynosi rozrzut między najtańszym a najdroższym cennikiem przy identycznym ruchu.
Zwrot, spór, wypłata: koszty widoczne dopiero po kwartale
Oferta, która przy pierwszej transakcji wygląda identycznie jak konkurencyjna, potrafi się rozjechać przy pierwszym zwrocie.
Najważniejsze pytanie brzmi: czy prowizja od zwróconej płatności wraca do sprzedawcy? W dokumentacji oferty D napisano wprost, że opłaty od pierwotnej transakcji nie są zwracane. Przy zamówieniu za 160 zł sprzedawca oddaje klientowi(-ce) całą kwotę i zostaje z kosztem 3,40 zł, choć niczego nie sprzedał. W branżach z wysokim odsetkiem zwrotów, jak odzież i obuwie, ta pozycja rośnie razem z liczbą zwrotów. Oferty A i B deklarują „0 zł za obsługę zwrotów", ale z cennika nie wynika, czy prowizja od pierwotnej płatności wraca – trzeba o to zapytać osobno.
Spór to pozycja rzadka, za to bolesna. 90 zł za jeden chargeback w ofercie D to 56% wartości koszyka za 160 zł i tyle, ile prowizja z około 26 zwykłych transakcji po 160 zł. Trzy oferty na cztery nie podają tej opłaty w publicznym cenniku, więc jej wysokości trzeba szukać w regulaminie albo zapytać o nią przed podpisaniem umowy.
Wypłaty są najmniejszą pozycją, ale zależą od nawyku. Sprzedawca, który wypłaca środki codziennie, bo pilnuje płynności, w ofercie A zapłaci za około 18 dodatkowych przelewów po 0,99 zł, a w ofercie C bez abonamentu – 2 zł za każdą z około 22 wypłat. To od kilkunastu do ponad 40 zł miesięcznie, których w nagłówku oferty nie widać.
Najdroższa pozycja nie ma ceny: warunki zmiany i odejścia
Wszystkie powyższe liczby mają jedno ograniczenie: opisują cenniki z 22 września 2026 roku. A cenniki się zmieniają.
W styczniu 2026 roku jeden z dużych polskich operatorów przebudował model rozliczeń: wprowadził pakiet z opłatą 99 zł miesięcznie i przypisał do nowych pakietów dotychczasowych klientów. Operator zapewniał, że wcześniej powiadomił ich w panelu i że przydział ma być dla nich neutralny kosztowo albo korzystny. W komentarzach pod branżową relacją część sprzedawców pisała jednak, że o opłacie dowiedziała się dopiero z pierwszej faktury.
Kto miał rację w sporze o komunikację, z zewnątrz nie da się rozstrzygnąć. Da się za to sprawdzić, jak mało w takiej sytuacji chroni przedsiębiorcę prawo. Ustawa o usługach płatniczych pozwala stronom umowy, w której użytkownik nie jest konsumentem, wyłączyć m.in. przepisy o wypowiedzeniu umowy ramowej (art. 33 w związku z art. 35–37). Przedsiębiorca może więc nie mieć ustawowej siatki bezpieczeństwa, na którą liczy klient indywidualny – o ile regulamin te przepisy wyłącza. Wtedy o tym, ile trwa wypowiedzenie i co kosztuje odejście, decyduje regulamin, który zwykle akceptuje się jednym kliknięciem przy rejestracji.
Do tego dochodzi zobowiązanie ukryte w formie płatności. Pakiet za 29,99 zł miesięcznie w ofercie B jest wyceniony „przy płatności rocznej", czyli 359,88 zł z góry. W małym sklepie z tabeli wyżej to najtańsza opcja – pod warunkiem, że sklep przez ten rok będzie działał i nie zmieni operatora.
Koszt odejścia bywa też czysto techniczny: nowa integracja, przepięcie wtyczki, przetestowanie powiadomień o płatnościach i zwrotach. Im więcej tej pracy wymaga zmiana, tym rzadziej sprzedawca liczy rachunek od nowa, nawet gdy cennik zmienił się na jego niekorzyść.
W Paymove (https://www.paymove.io/checkout) aktywacja i abonament kosztują 0 zł, panel, raporty i wypłaty też nie są dodatkowo płatne, nie ma umowy na czas określony ani opłaty za odejście, a płatność da się utworzyć przez REST API z publiczną dokumentacją i sandboxem, bez rozmowy z handlowcem.
Porównanie kosztów bramki płatniczej zaczyna się od eksportu, a kończy na regulaminie
Najbardziej użyteczna liczba w całym tym rachunku to efektywna stawka: suma wszystkich opłat z ostatnich trzech miesięcy podzielona przez obrót z tego samego okresu. W przykładach z tego tekstu waha się od 0,94% do 4,83% przy nagłówkowych stawkach mieszczących się między 0% a 1,6%. Rozstrzał jest tak duży, bo stawka z nagłówka opisuje jedną pozycję cennika, a efektywna – cały rachunek.
Dla sprzedawcy wynika z tego jedna praktyczna zmiana nawyku. Oferty operatorów płatności trzeba porównywać tak jak oferty ubezpieczeniowe: wszystkie pozycje, na własnych danych, z uwzględnieniem tego, co się stanie, gdy warunki się zmienią. A skoro warunki potrafią się zmienić także u dużego gracza – co pokazał początek roku – realną wartość ma możliwość powtórzenia tego rachunku co rok i przeniesienia się bez kary, gdy wynik wyjdzie gorzej. Umowę, z której da się wyjść w miesiąc, warto więc wyceniać wyżej, niż wynika z samej tabeli prowizji: tylko przy niej coroczne porównanie cen może skończyć się czymś więcej niż irytacją.