
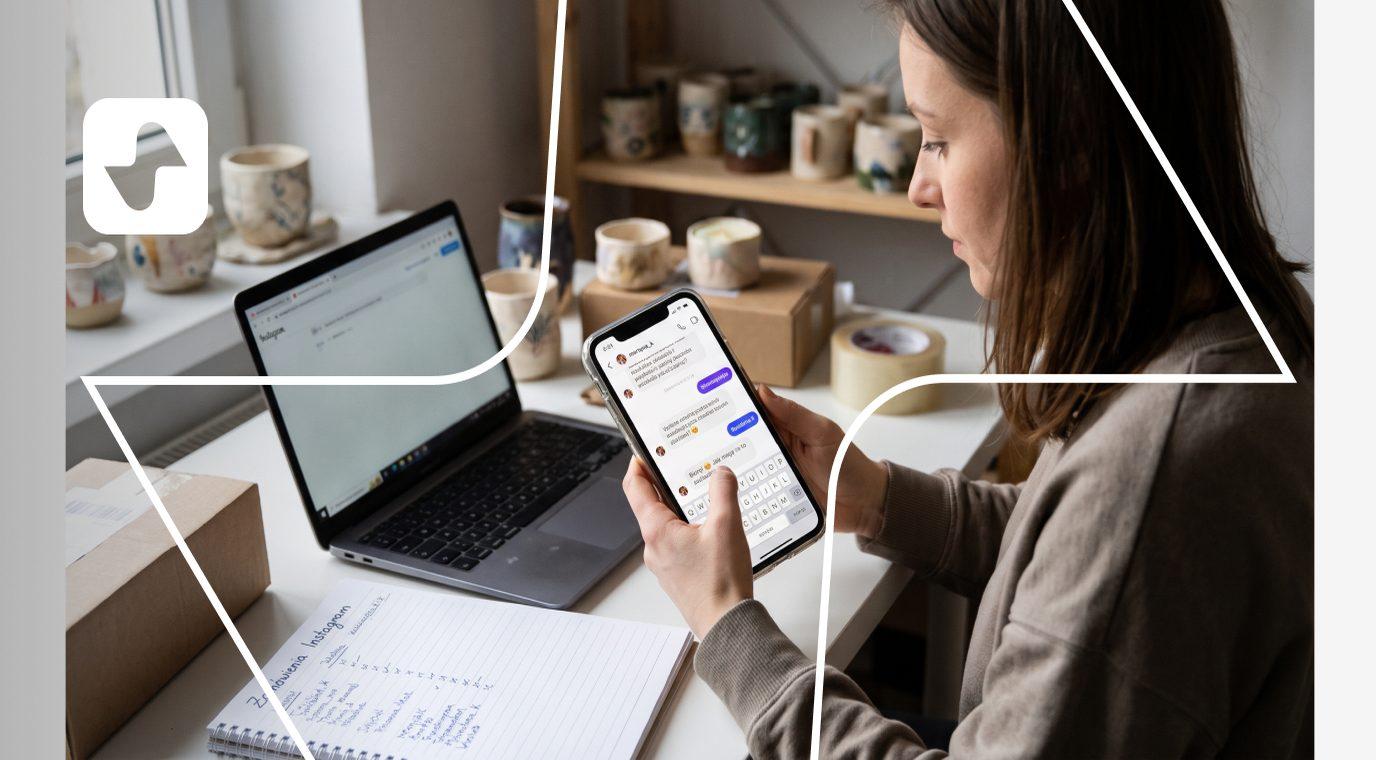
„Biorę te dwie. Na jaki numer mam przelać?"
Dwie sekundy pisania i sprzedaż jest praktycznie domknięta. Praktycznie, bo teraz sprzedawczyni wkleja w okno rozmowy numer konta, dopisuje kwotę, prosi o tytuł przelewu, żeby wiedzieć, od kogo wpłynęło, a potem co kilka godzin zagląda do bankowości. Aplikacja, która dowiozła klientkę aż do słowa „biorę", od tego momentu nie bierze w tej transakcji udziału.
Ile takiej sprzedaży jest w Polsce? Odpowiedź zależy od tego, który raport z tego roku się otworzy.
Przyjmowanie płatności w social mediach: cztery liczby na jedno zjawisko
Raport „Omni-commerce. Kupuję wygodnie 2026" Izby Gospodarki Elektronicznej podaje w jednym dokumencie trzy różne wielkości. „Zakupy w social mediach potwierdziło 15 proc. badanych". Media społecznościowe jako miejsce ostatniego zakupu wskazuje 13 proc. („co 8. badany"), tyle samo co aplikacje mobilne sklepów i marek. I w tym samym materiale: „45 proc. Polaków dokonało zakupu bezpośrednio na platformie społecznościowej". Raport pisze „Polaków", choć próba obejmuje internautów(-ki), więc ostrożniej czytać to jako 45 proc. badanych.
Czwartą liczbę dorzuca Gemius w raporcie „E-commerce w Polsce 2026", opublikowanym 30 września. Z mediów społecznościowych korzysta 90 proc. badanych internautów(-ek), a zakupu bezpośrednio przez platformę społecznościową dokonało w ostatnim roku 20 proc.
Najniższy odczyt to 13 proc., najwyższy 45 proc., czyli blisko trzy i pół raza więcej. Odejmowanie tych udziałów od siebie byłoby pozornym pomiarem, bo nie leżą na jednej skali. Każda z tych liczb jest prawdopodobnie poprawna, bo każda odpowiada na inne pytanie: deklarację zakupu w ogóle, wskazanie kanału ostatniego zakupu, zakup bezpośrednio na platformie. Żadna nie odpowiada natomiast na pytanie, które interesuje sprzedawcę: gdzie w tym wszystkim przeszły pieniądze. „Zakup na platformie społecznościowej" obejmuje w tych badaniach zarówno kliknięcie w reklamę i zapłatę w sklepie na zewnątrz, jak i uzgodnienie ceny w wiadomości prywatnej i przelew na konto.
Dwie liczby z tego samego raportu e-Izby pokazują, co w tej kategorii jest zmierzone dobrze. Rekomendacja influencera skłania do zakupu 66 proc. konsumentów(-ek), a 35 proc. oglądało transmisję live shopping. Chęć zakupu ma więc w social mediach cztery odczyty skali i dwa opisy źródła, przynajmniej w deklaracjach badanych. Sposobu, w jaki sprzedawca odebrał za to pieniądze, nie opisuje żaden z nich.
Dlaczego kasy w polskim Instagramie nie ma?
Instagram Shopping jest w Polsce dostępny od 2020 roku: można prowadzić sklep w profilu, tagować produkty w postach, rolkach i relacjach. Czego w polskim Instagramie nie ma, to Instagram Checkout, czyli zapłata w obrębie aplikacji. Meta nie podała daty jego uruchomienia dla Polski. W ustawieniach sklepu polski sprzedawca ma do wyboru jedną opcję: „Checkout on another website", po której klient(ka) wychodzi z aplikacji na stronę zewnętrzną.
Ta luka ma datę i uzasadnienie. W 2023 roku Meta wycofała z większości rynków sklepy z płatnością realizowaną wewnątrz platformy, zostawiając sklepy z przekierowaniem na zewnątrz w 21 krajach, w tym w jedenastu europejskich. Polski na tej liście nie było. Tu trzeba postawić zastrzeżenie, bo źródła się rozchodzą: polskie materiały z 2026 roku opisują sklep w profilu i tagowanie produktów jako działające, a komunikaty z 2023 roku zapowiadały wycofanie obu. Pewne jest to, co da się dziś sprawdzić w ustawieniach: zapłata w obrębie aplikacji w Polsce nie występuje, a od 2023 roku nic tego nie cofnęło.
Platformy widzą przy tym, gdzie pieniądze realnie zmieniają właściciela. W sierpniu 2026 roku branżowe media opisały prace TikToka nad wysyłaniem pieniędzy w wiadomości prywatnej, z akceptacją jednym kliknięciem. Warto przeczytać ten sygnał dokładnie, bo łatwo go nadinterpretować. Opisywana funkcja obsługuje przelew między dwiema osobami prywatnymi. Usprawnia więc dokładnie tę czynność, którą sprzedawczyni z początku tekstu wykonuje dziś ręcznie, a na tym zakres się kończy: potwierdzenia dla kupującego, statusu transakcji ani rozliczenia sprzedawcy w niej nie ma.
Czego brakuje przelewowi uzgodnionemu w czacie?
Instrument jest dostępny i powszechny. BLIK w pierwszej połowie 2026 roku obsłużył 1,6 mld transakcji o wartości 244,8 mld zł przy 21,6 mln aktywnych użytkowników(-ek). Z tego w trzech największych kategoriach: płatności w e-commerce 766,7 mln transakcji za 124,5 mld zł, przelewy na telefon 393,6 mln za 67,6 mld zł, płatności w terminalach 378,8 mln. Średnia transakcja wychodzi odpowiednio 162 zł i 172 zł, czyli przelew między osobami jest przeciętnie o blisko 6 proc. wyższy od zakupu w sklepie internetowym. Do usługi przelewów na telefon zarejestrowało się 20,7 mln osób, czyli 96 proc. wszystkich aktywnych użytkowników(-ek) BLIK-a.
Ta druga średnia jest ciekawa i nie należy z niej wyciągać zbyt wiele. Spółka nie publikuje, jaka część przelewów na telefon to zapłata komuś za towar albo usługę, a jaka podział rachunku po kolacji, więc zdanie „część sprzedaży ukrywa się w statystyce przelewów P2P" pozostaje na poziomie hipotezy. Pewne jest tempo: 393,6 mln operacji w 181 dniach to blisko 2,2 mln przelewów na dobę.
Jest jeszcze jedna liczba, która opisuje warunki, w jakich ten przelew ma się wydarzyć. Według Gemiusa 58 proc. kupujących kończy zakupy na telefonie, a 44 proc. z nich w aplikacji. Transakcja uzgodniona w wiadomości prywatnej zaczyna się więc na ekranie o szerokości kilku centymetrów, a żeby ją domknąć, kupujący(-a) musi wyjść z aplikacji, otworzyć bankowość, wkleić dwudziestosześciocyfrowy numer rachunku, przepisać kwotę i wymyślić tytuł. To pięć czynności, każda z własnym momentem rezygnacji i wszystkie po stronie osoby, która już powiedziała „tak".
Z tej listy czynności brakuje jednak rzeczy najważniejszej, bo nie wykonuje jej nikt: ustalenia stanu transakcji. Dokumentacja Paymove opisuje siedem statusów płatności i webhooka, który informuje system sprzedawcy o każdej zmianie, i jest to dziś standard całej kategorii bramek płatniczych. Przelew uzgodniony w czacie ma jeden status i brzmi on: sprzedawczyni odświeża aplikację bankową. Moment, w którym sprzedaż przechodzi z „obiecanej" w „opłaconą", zależy od tego, czy ktoś w tę aplikację zajrzał.
Prośba o przelew w wiadomości wygląda jak to, przed czym ostrzega CERT
Druga strona tej samej transakcji ma własny powód do wahania i ten powód jest policzony. CERT Polska w raporcie za 2025 rok, opublikowanym 8 kwietnia 2026, podaje 658 320 zgłoszeń i 260 783 unikalne incydenty; liczba unikalnych incydentów wzrosła o 152 proc. rok do roku. Oszustwa komputerowe to 253 238 przypadków, czyli 97 proc. wszystkich incydentów, wobec 95 proc. rok wcześniej, a więc 2 punkty procentowe więcej. Samego phishingu było około 78 tys. zdarzeń, prawie jedna trzecia całości. Najczęściej podszywano się pod platformy handlowe: 28 462 zdarzenia z wizerunkiem OLX i 22 513 z wizerunkiem Allegro.
Comiesięczny raport tego samego zespołu daje skalę bieżącą. W samym lutym 2026 roku: 5,6 tys. incydentów związanych z próbami wyłudzenia danych, 16,9 tys. szkodliwych domen wpisanych na Listę Ostrzeżeń i 38,2 tys. zablokowanych wiadomości SMS. Wśród dokumentowanych kampanii są platformy handlowe i Facebook.
Z tych liczb wynika coś bardzo praktycznego dla sprzedającego w social mediach. Kupujący(-a) ma dziś powód, żeby nie ufać prośbie o przelew przychodzącej w wiadomości, i ten powód ma sześciocyfrową skalę. Numer konta wklejony w czacie nie ma przy tym żadnej cechy technicznej, która odróżniałaby go od tego, przed czym ostrzegają banki i CERT: jest ciągiem znaków w oknie rozmowy. Dla porównania: BLIK-a używa 67 proc. kupujących online, a 53 proc. wszystkich kupujących wskazuje go jako metodę stosowaną najczęściej. Mechanika jest tu istotna: potwierdzenie wyświetla aplikacja banku kupującego(-ej).
Ile kosztuje odebranie tej płatności inaczej?
Rachunek da się zrobić na liczbach, które już w tym tekście padły. Średnia transakcja BLIK w e-commerce to 162 zł. Cennik opublikowany na podstronie Checkout Paymove podaje 1,29 proc. od transakcji przy 0 zł aktywacji i 0 zł abonamentu, co od takiego koszyka daje 2,09 zł. Punkt odniesienia dla tej kwoty: minimalna stawka godzinowa w 2026 roku wynosi 31,40 zł brutto, więc 2,09 zł to równowartość czterech minut pracy. Obsługa jednej płatności uzgadnianej w czacie, licząc wklejenie numeru, sprawdzenie wpływ, odpisanie i odnotowanie zamówienia, musi zmieścić się poniżej tego progu, żeby wersja „bezpłatna" rzeczywiście była tańsza. Ile ta obsługa zajmuje w polskich mikrofirmach, nikt nie zmierzył.
Uczciwie trzeba dodać profil, w którym arytmetyka wychodzi na odwrót. Przy koszyku 1 000 zł opłata od transakcji to 12,90 zł, a za ręczny przelew nie płaci się prowizji; jego koszt siedzi w minutach policzonych akapit wyżej. Kto sprzedaje rzadko i drogo, a każda wpłata i tak dochodzi, nie zyskuje na zmianie nic poza spokojem. Przewaga rozwiązania bez opłat stałych działa w przeciwnym profilu: wiele małych transakcji, nierówny miesiąc, sezon, po którym przychodzi miesiąc bez sprzedaży i bez rachunku do zapłacenia.
Paymove wchodzi w tym scenariuszu na jedną warstwę: link do zapłaty albo kod QR, które można wkleić w wiadomość, w opis profilu albo w relację, z płatnością między innymi BLIK-iem, którego używa wspomniane 67 proc. kupujących online. Dla sprzedającego istotne są poza samą stawką trzy rzeczy. Pierwsza: stronę płatności generuje się z opisu produktu, bez wtyczki i bez sklepu. Druga: potwierdzenie wystawia podmiot nadzorowany przez KNF jako Mała Instytucja Płatnicza, w standardzie PCI DSS. Trzecia: można to uruchomić obok obecnego operatora, bez wypowiadania umowy.
Meta nie podała daty uruchomienia zapłaty w aplikacji dla Polski, a funkcja, nad którą pracuje TikTok, obsługuje przelewy między osobami prywatnymi. Moment po słowie „biorę" zostaje więc po stronie sprzedawcy i żadna z zapowiedzi ogłoszonych w 2026 roku tego nie przesuwa.